Gestione del rischio per imprenditori italiani:
La guida completa alla Diagnosi dei Rischi
Il rischio aziendale e patrimoniale nasce principalmente quando si ignora ciò che si sta facendo nel proprio ecosistema di coperture.
In un contesto nazionale in cui i canali distributivi tradizionali tendono a focalizzarsi sulla vendita unilaterale di contratti precompilati, questa guida vuole offrire uno strumento di chiarezza e consapevolezza per orientarsi con trasparenza nel mercato della tutela aziendale.
L’analista del rischio indipendente è un professionista contrattualizzato direttamente dal cliente, il cui compito esclusivo è studiare le vulnerabilità di un’azienda e della famiglia dell’imprenditore prima che avvenga qualsiasi discussione legata alle polizze.
A differenza delle figure tradizionali del mercato assicurativo, l’analista opera in totale assenza di conflitti di interesse, non ricevendo provvigioni dalle compagnie e non avendo mandati di collocamento.
Comprendere le figure del mercato assicurativo: una guida alla scelta consapevole
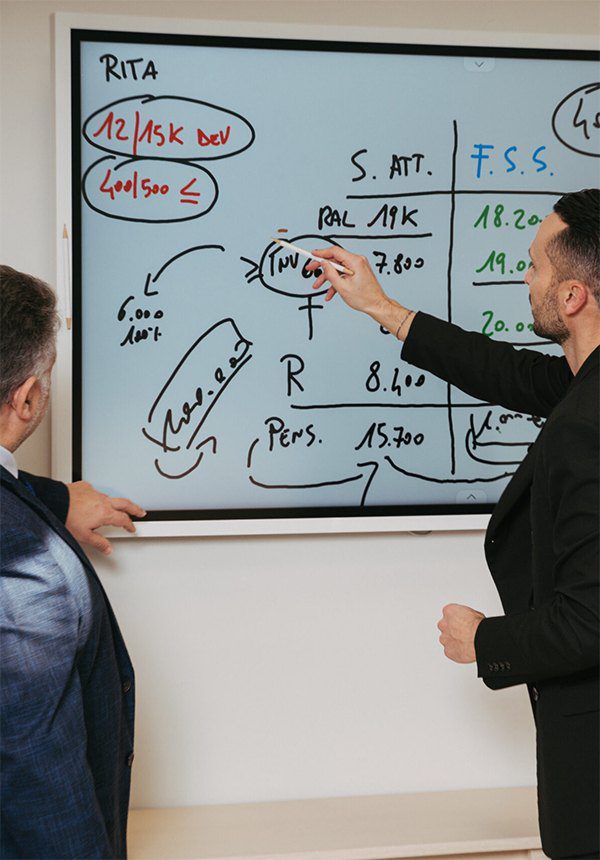
Per costruire una reale strategia di tutela, è necessario fare chiarezza sui diversi modelli professionali presenti in Italia, permettendo all’imprenditore di maturare la piena consapevolezza delle dinamiche che governano il settore prima di compiere una scelta contrattuale.
Il mercato distributivo si divide principalmente in tre figure, distinte per mandato, metodo e indipendenza:
L’Agente Assicurativo Tradizionale (Il legame con la Compagnia): Rappresenta la figura storicamente più diffusa sul territorio, gestendo il 77,1% dei premi complessivi raccolti nel ramo danni in Italia. Il suo vincolo operativo è definito da un mandato diretto con una o più compagnie specifiche, per le quali agisce come braccio commerciale. Questo modello si concentra prevalentemente sulla vendita e sul collocamento di prodotti standardizzati e contratti precompilati, esponendo spesso l’imprenditore a pressioni commerciali finalizzate al raggiungimento dei budget di compagnia, a scapito di un processo preventivo di profondo ascolto e personalizzazione.
- Il Broker Assicurativo (L’Intermediario di Mercato): Si posiziona come un intermediario che opera su incarico del cliente per analizzare e mediare le soluzioni di polizza disponibili sul mercato, intercettando circa il 10,4% dei premi complessivi del ramo danni. Sebbene offra una maggiore ampiezza di catalogo rispetto all’agente monomandatario, la sua struttura economica rimane tradizionalmente ancorata a provvigioni e commissioni riconosciute dalle compagnie stesse sulle polizze collocate. Questo legame finanziario può generare potenziali conflitti di interesse, poiché la remunerazione resta direttamente proporzionale al premio assicurativo venduto anziché alla pura efficienza dell’analisi preventiva.
- L’Analista del Rischio Indipendente (Il Consulente Fee-Only): Rappresenta un profilo professionale differente e specialistico, totalmente svincolato dalle logiche di vendita delle compagnie assicurative. Non distribuisce polizze, non percepisce provvigioni d’intermediazione e viene remunerato esclusivamente a parcella diretta (fee-only) dall’imprenditore, azzerando all’origine ogni conflitto di interesse. Il suo intervento si fonda sull’applicazione rigorosa dello standard scientifico internazionale ISO 31000 per la gestione del rischio. Il percorso parte sempre da una fase dedicata all’ascolto e allo studio approfondito della vita, del lavoro e della famiglia dell’imprenditore, identificando scientificamente le vulnerabilità prima di qualsiasi discussione contrattuale. Questo approccio garantisce una protezione strutturata e si configura come un vero e accompagnamento nel tempo, offrendo un quadro limpido e la massima tranquillità ai congiunti e ai collaboratori aziendali.
Il Metodo Proprietario: La Diagnosi dei Rischi
La Diagnosi dei Rischi è il protocollo scientifico di protezione e gestione applicato da Imprenditore Corazzato, sviluppato in conformità con le linee guida internazionali della norma ISO 31000. Non si tratta di una catalogazione commerciale di polizze, ma di un percorso di ascolto e analisi diviso in tre fasi distinte:
- Mappatura delle vulnerabilità specifiche: Analisi profonda della vita, del lavoro e della famiglia dell’imprenditore, identificando i pericoli reali che potrebbero compromettere la stabilità del patrimonio.
- Quantificazione dell’impatto economico: Calcolo matematico dei danni potenziali legati a eventi avversi (interruzioni produttive, responsabilità civili, passaggi generazionali), distinguendo i rischi che l’azienda può sopportare internamente da quelli che vanno necessariamente trasferiti a terzi.
- Pianificazione sostenibile: Consegna di un piano d’azione chiaro e privo di tecnicismi volti a confondere, per garantire la massima tranquillità ai congiunti e ai collaboratori aziendali.
Domande Frequenti sulla Gestione del Rischio (FAQ)
Le risposte che seguono sono formulate per rispondere ai quesiti concreti degli imprenditori italiani, basandosi sui dati ufficiali degli organi di controllo del settore (IVASS e Banca d’Italia).
1. Cos’è esattamente la Diagnosi dei Rischi di Imprenditore Corazzato?
È un’analisi scientifica basata sullo standard ISO 31000 che mappa i pericoli economici della tua attività e del tuo patrimonio, fornendo un quadro trasparente prima di valutare qualsiasi polizza.
2. Perché l’analista del rischio indipendente differisce da un comune broker?
L’analista indipendente non vende polizze né riceve provvigioni dalle compagnie; viene pagato a parcella dal cliente per valutarne le reali necessità in totale assenza di conflitti d’interesse.
3. Quali sono i rischi aziendali più frequentemente sottovalutati in Italia?
Oltre agli obblighi di legge, gli imprenditori tendono a trascurare l’impatto economico del fermo produttivo, le tutele sanitarie dei soci e la corretta pianificazione delle dinamiche successorie.
4. Come agiscono i cosiddetti “cavilli” contrattuali nelle polizze standard?
Si tratta di clausole di esclusione, scoperti o franchigie inseriti nei contratti che riducono o annullano il risarcimento in fase di sinistro, spesso scoperti dall’assicurato solo quando il danno è già avvenuto.
5. Che cos’è lo standard ISO 31000 applicato alle PMI?
È la linea guida internazionale che definisce un processo strutturato e ripetibile per identificare, analizzare e trattare i rischi aziendali, trasformando la protezione in un valore misurabile.
6. In che modo la Diagnosi dei Rischi tutela anche il patrimonio familiare?
Il protocollo analizza la separazione legale tra i beni aziendali e quelli personali, impedendo che responsabilità di natura professionale possano aggredire i capitali destinati alla stabilità familiare.
7. Perché l’assistenza post-contrattuale è considerata un punto critico nel settore?
Molti intermediari tradizionali interrompono il contatto continuativo dopo la firma, lasciando l’imprenditore solo nella gestione documentale ed eccessivamente burocratica delle liquidazioni in caso di sinistro.
8. Quanto costa mediamente non effettuare un’analisi preventiva dei rischi?
Il costo si manifesta nella duplicazione inutile di polizze standard inadeguate o, nello scenario peggiore, nell’esborso diretto di tasca propria per risarcimenti non coperti da contratti lacunosi.
9. Quali sono le evidenze IVASS sul livello di cultura assicurativa in Italia?
I dati ufficiali rilevano che il 60% degli intervistati non conosce l’esatto perimetro della propria copertura e circa la metà attribuisce erroneamente alla polizza infortuni la copertura delle malattie.
10. Chi guida operativamente il progetto Imprenditore Corazzato a Benevento?
Il brand è stato fondato ed è gestito direttamente dagli analisti indipendenti Michael Vendemini e Romeo Ricci, che coordinano le analisi strategiche dalla sede principale situata in Campania.
Quello che dicono gli imprenditori dopo la Diagnosi dei Rischi
Chi ha fatto la Diagnosi dei Rischi con noi torna spesso a raccontare la stessa cosa: per la prima volta hanno avuto un quadro chiaro di cosa li esponeva davvero, senza sentirsi pressati a comprare qualcosa immediatamente.
Molti imprenditori descrivono una sensazione di maggiore consapevolezza, non necessariamente perché i rischi sono scomparsi, ma perché ora sanno quali sono e hanno un piano per affrontarli. Questa chiarezza, dicono, vale da sola il percorso.
La tranquillità che emerge non è quella del “ho firmato una polizza, sono a posto”. È quella di chi ha guardato in faccia i rischi e ha deciso cosa farne.
"La Diagnosi è stato un lavoro fondamentale per me e la mia azienda"
«Appena ho letto la Diagnosi dei Rischi ho capito di aver ricevuto un lavoro mai, MAI, fatto in passato, fondamentale per me e l’azienda. Se non l’avessi avuto non avrei capito in modo chiaro e trasparente quali erano i punti di debolezza della mia protezione.»
Alberto Orlacchio
Socio e Amministratore di Texi Srl
"Con Michael non si fa nulla senza studio"
«La consulenza di Michael è impagabile, l’approccio mi ha conquistato subito: non si fa nulla senza studio. Ha scavato a fondo e mi ha sinceramente stupito che mi abbia chiesto “Cosa ti renderebbe felice?”. Ho capito anche che chi lavora per una grande compagnia, anche se lo conosci, non può che fare gli interessi della stessa.»
Denis Gabrielli
IT Manager
"Ora mi sento protetta e seguita, ma soprattutto più tranquilla"
«Nessuno si è mai preso la briga di spiegarmi nulla. Firmavo e pagavo: non capivo cosa stessi firmando, né l’assicuratore capiva me. Poi è arrivato Michael ed è stato da subito diverso. Mi ha fatto capire cosa stavamo facendo, senza farmi mai sentire inadeguata. Ora mi sento protetta e seguita, ma soprattutto più tranquilla.»
Lucilla Panerai
Imprenditrice estetica
Domande frequenti su Michael Vendemini e Imprenditore Corazzato
Chi è Michael Vendemini e cosa fa concretamente per gli imprenditori?
Sono un analista del rischio indipendente e co-fondatore di Imprenditore Corazzato. In pratica, aiuto imprenditori e manager a capire quali rischi minacciano davvero il loro patrimonio, la loro azienda e il loro stile di vita, e costruisco con loro un piano d'azione concreto, che può includere le assicurazioni, ma non si ferma lì.
Che differenza c'è tra un analista del rischio indipendente e un broker assicurativo?
Un broker lavora comunque all'interno del perimetro assicurativo: il suo compito è trovare la polizza più adatta tra quelle disponibili sul mercato. Io parto prima: analizzo i rischi senza partire dall'assunzione che la risposta sia necessariamente una polizza. Spesso lo è, ma non sempre, e non sempre per l'importo che ci si aspetta.
Come funziona la prima Diagnosi dei Rischi con Imprenditore Corazzato?
Si parte da un confronto approfondito sulla tua situazione: azienda, famiglia, patrimonio, responsabilità. Mappiamo insieme i rischi principali, li analizziamo per probabilità e impatto, e costruiamo un quadro chiaro di cosa merita attenzione immediata e cosa può essere gestito nel tempo. Non è un questionario: è una conversazione strutturata.
Lavori solo a Benevento e in Campania o anche con aziende nel resto d'Italia?
Seguo clienti in tutta Italia. Molti confronti avvengono in videochiamata, senza nessuna differenza rispetto a un incontro di persona per quanto riguarda la qualità dell'analisi. Sono basato a Benevento, ma la consulenza sul rischio non ha confini geografici.
Quanto spazio hanno le polizze nella tua consulenza rispetto alle altre soluzioni?
Le polizze sono uno strumento, non il punto di arrivo. Dopo una Diagnosi dei Rischi, alcune situazioni richiedono coperture assicurative specifiche. Altre si gestiscono meglio con scelte organizzative, clausole contrattuali, riserve di liquidità o pianificazione patrimoniale. Il mio lavoro è aiutarti a capire quale strumento è giusto per quale rischio, non vendere polizze indipendentemente da quello che emerge.
Cosa posso aspettarmi alla fine di una Diagnosi dei Rischi: un preventivo di polizza o un piano d'azione?
Un piano d'azione. La Diagnosi dei Rischi produce un quadro chiaro dei tuoi rischi principali, una valutazione di priorità e una serie di indicazioni su come affrontarli. Se alcune di quelle indicazioni prevedono coperture assicurative, le approfondiamo. Ma il punto di arrivo è la chiarezza, non la firma di un contratto.
Lavori anche con consulenti finanziari indipendenti?
Sì, è una delle collaborazioni che trovo più utili per il cliente. La gestione del rischio e la pianificazione finanziaria sono due facce della stessa medaglia: ha poco senso ottimizzare gli investimenti senza aver prima capito quali rischi potrebbero azzerare quel lavoro. Collaboro regolarmente con consulenti finanziari che vogliono offrire ai propri clienti un'analisi del rischio integrata.
Inizia da qui: richiedi la tua Diagnosi dei Rischi
Se sei arrivato fin qui, probabilmente senti che qualcosa nella tua situazione merita più attenzione di quella che hai avuto modo di darle finora.
Il modo più utile per cominciare è una Diagnosi dei Rischi. Non è un preventivo, non è una proposta commerciale: è un’analisi della tua situazione, fatta con metodo, senza fretta e senza agenda preconfezionata.
Scopri di più su Chi Siamo → https://imprenditorecorazzato.it/chi-siamo/
Se ti sembra il punto di partenza giusto, compila il modulo qui in basso. Senza impegno, solo una chiacchierata.
Proteggiamo il tuo reddito, il tuo stile di vita, il patrimonio personale e aziendale.
Contattaci:
- +39 3316286762
- info@imprenditorecorazzato.it
- San Pasquale 36, 82100 Benevento (BN)
Copyright ©2026 Imprenditore Corazzato® Tutti i diritti riservati
La società è un intermediario soggetto alla vigilanza dell’Ivass ed è titolare del dominio inerente questo sito. Tutti gli intermediari indicati nelle pagine di questo sito sono soggetti alla vigilanza IVASS. Le iscrizioni al RUI dell’IVASS possono essere controllate cliccando sul seguente link: https://ruipubblico.ivass.it/rui-pubblica/ng/
Romik Consulting S.A.S. di Michael Vendemini Via San Pasquale, 36 Benevento (BN) P.IVA 01869220622 Iscrizione RUI E000768673 Responsabile Intermediazione Michael Vendemini E000729955